中国棉花供需基本平衡 现状、挑战与未来展望
中国是全球最大的棉花生产国和消费国之一,棉花产业的稳定发展对国民经济、纺织品出口以及农民收入具有重要意义。随着国内外市场环境的变化,中国棉花供需格局呈现出总体基本平衡的态势,但结构性矛盾和外部不确定性依然存在。
一、供给端:产量稳中略降,进口调节余缺
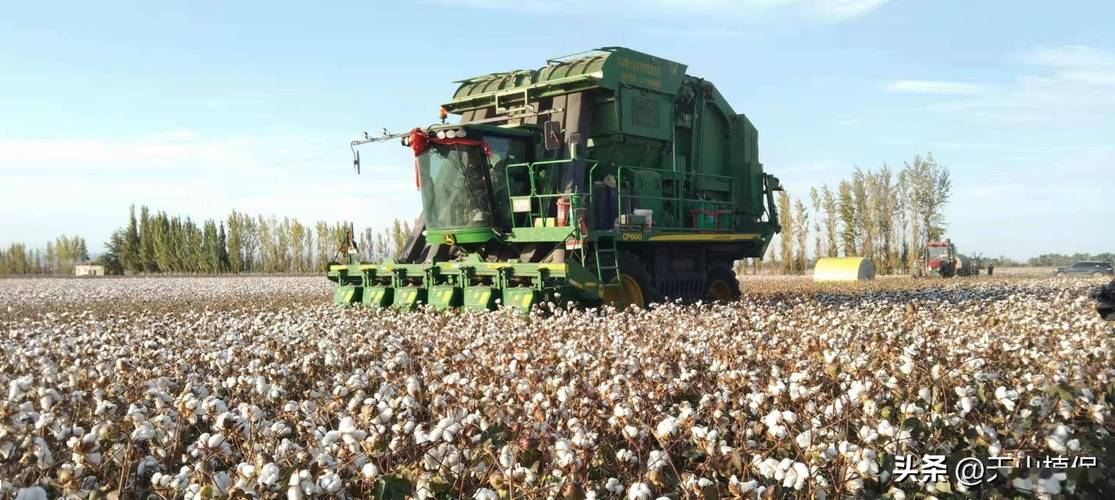
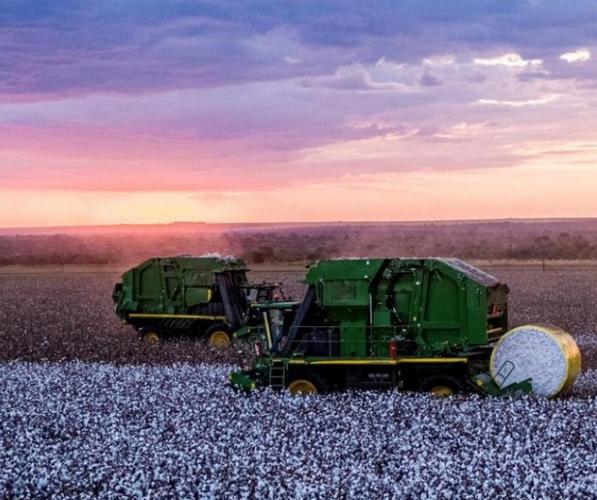
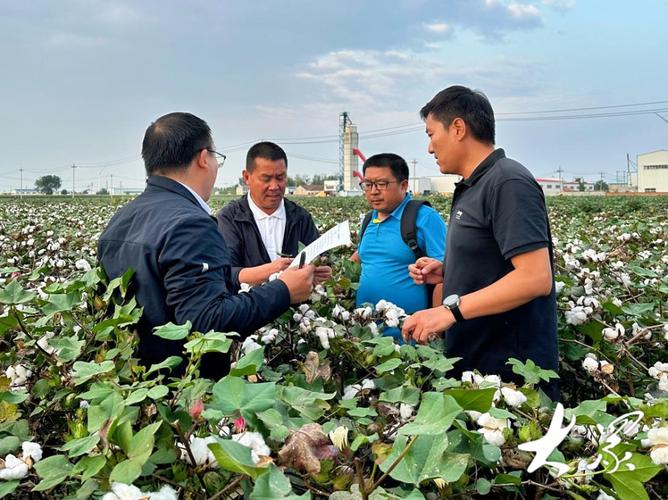
从生产看,中国棉花种植面积和产量在过去几年保持相对稳定。新疆作为主产区,贡献了全国约90%的产量,其规模化、机械化种植模式支撑了国内供给的基本盘。受水资源约束、劳动力成本上升以及比较效益下降等因素影响,内地棉区面积持续萎缩,全国总产量增长空间有限。
为弥补国内产需缺口,中国通过关税配额和滑准税等方式适量进口棉花。进口来源以巴西、美国、澳大利亚等为主,进口量根据国内供需缺口和储备棉吞吐灵活调整。储备棉轮换机制日趋成熟,成为调节市场余缺、稳定价格的重要手段。
二、需求端:消费韧性较强,结构升级明显
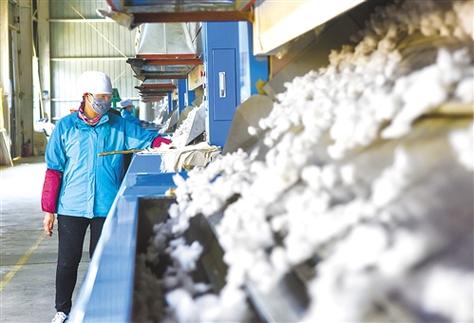
中国棉花消费以纺织用棉为主,约占总需求的90%以上。尽管面临国际贸易摩擦、产业外迁和化纤替代等压力,国内纺织行业仍展现出较强韧性。一方面,内需市场持续恢复,家纺、服装消费升级带动高支纱、高品质棉花需求;另一方面,出口市场虽然受到部分东南亚国家的竞争,但中国在产业链完整性和产品开发能力上仍有优势。
值得注意的是,化纤对棉花的替代效应在常规纺织品领域持续存在,但在高端、功能性、绿色环保纺织品中,棉花仍具有不可替代的天然优势。因此,棉花需求总量趋于稳定,但对品质的要求不断提高。
三、供需平衡:总量基本匹配,结构性问题突出
中国棉花年度产需缺口约在200万至300万吨之间,通过进口和储备调节可以实现总量平衡。结构性矛盾表现在:国内高等级棉花供给不足,低等级棉花相对过剩;新疆棉与内地棉品质差异明显;进口棉在价格和附加值上对国内市场形成一定冲击。地缘政治因素导致新疆棉出口受限,进一步加剧了国内市场的消化压力。
四、政策与市场协同,保障产业安全
为保障棉花产业安全,国家通过目标价格补贴、储备棉轮换、良种推广和高质量基地建设等政策组合,稳定棉农收益和有效供给。推动棉花全程机械化和智慧农业发展,降低生产成本,提升国际竞争力。在市场需求端,鼓励纺织企业技术创新和品牌建设,拓展内需市场,减少对单一出口市场的依赖。
五、未来展望:在动态平衡中追求高质量发展
中国棉花供需将在较长时期内保持“紧平衡”状态。随着国内消费升级和纺织产业向价值链中高端迈进,对高品质棉花的需求将持续增长。供给端需要进一步优化区域布局,提升新疆棉品质的一致性,适度恢复内地高效棉区,并利用国际市场进行品种调剂。完善棉花市场预警机制和储备调控体系,防范外部冲击,确保供需在更高水平上实现动态平衡。
中国棉花供需基本平衡的格局来之不易,需要政策、科技、市场多方协同。只有坚持高质量发展,才能在全球棉花贸易格局变化中立于不败之地,保障国家纺织产业安全和棉农利益。
如若转载,请注明出处:http://www.vipdbay.com/product/51.html
更新时间:2026-10-05 17:32:11